Presentar a la Asamblea Nacional un plan para aplicar un impuesto del 0,2% a la tierra baldía
El Gobierno propone una tasa impositiva del 0,2% para las tierras abandonadas, que no se ponen en uso y no se aplican límites.
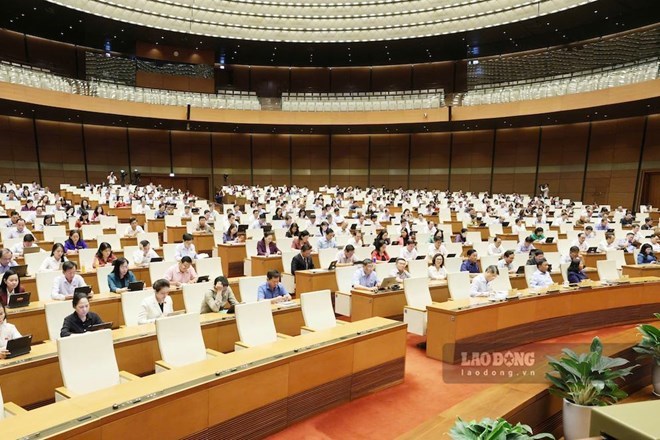
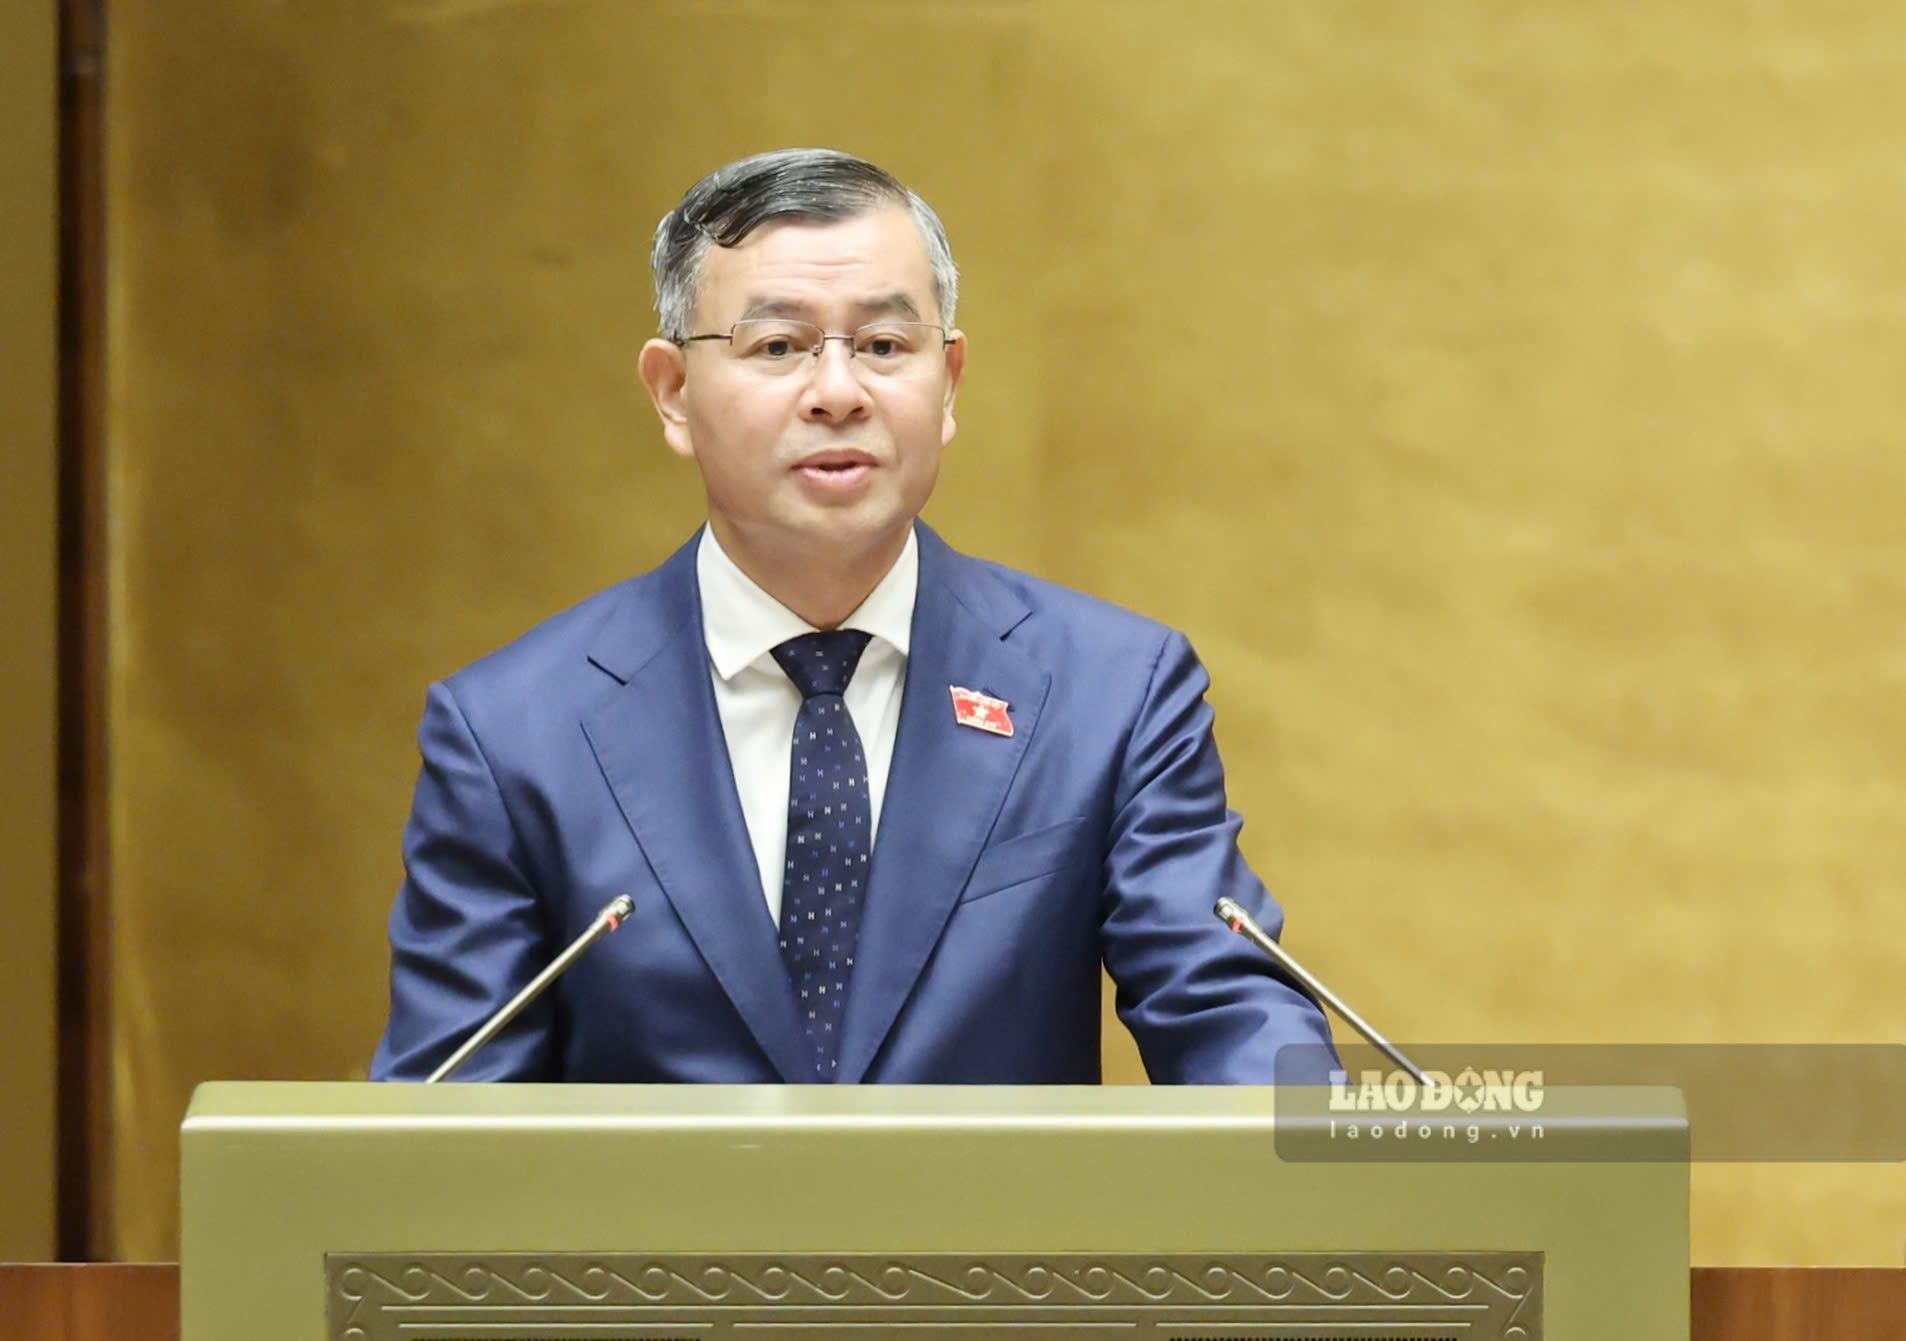
En la mañana del 23 de octubre, continuando con la segunda sesión, la Asamblea Nacional XVI legislatura, la Asamblea Nacional escuchó al Ministro de Finanzas Ngô Văn Tuấn, autorizado por el Primer Ministro, presentar el Proyecto de Ley de modificación y adición de algunos artículos de la Ley del Impuesto sobre la Renta de las Sociedades, la Ley del Impuesto sobre el Uso de la Tierra No Agrícola, la Ley del Impuesto sobre la Renta Personal.
Con respecto a la Ley del Impuesto sobre la Renta de las Sociedades, el proyecto de enmienda regula la exención de impuestos para las organizaciones públicas de ciencia y tecnología, las instituciones educativas públicas y las instituciones educativas privadas que operan sin fines de lucro.
La determinación de las instituciones educativas públicas y las instituciones educativas privadas que operan sin fines de lucro se lleva a cabo de acuerdo con la legislación sobre educación, formación profesional y educación superior.
Según el Gobierno, la enmienda tiene como objetivo implementar la política de no aplicar el impuesto sobre la renta corporativa a las instituciones educativas públicas y las instituciones educativas privadas que operan sin fines de lucro.
Otro contenido notable es la propuesta de eximir del impuesto sobre la renta empresarial la parte de los ingresos de las empresas procedentes de la prestación de comidas a instituciones educativas, centros de examen y tratamiento médico de acuerdo con las disposiciones de la legislación sobre educación y salud. Las personas residentes con ingresos procedentes del negocio de servicios de prestación de comidas a estos centros también se proponen para la exención del impuesto sobre la renta personal. La aplicación tanto a las empresas como a las personas físicas que realizan negocios tiene como objetivo garantizar la igualdad entre los sujetos que prestan servicios.
Para garantizar la igualdad en los incentivos fiscales, el Gobierno propone aplicar la exención del impuesto sobre la renta corporativa tanto a las empresas que suministran comidas, las organizaciones públicas de ciencia y tecnología, las instituciones educativas públicas que pagan impuestos en porcentaje de los ingresos, no solo a las unidades que pagan impuestos según el método de declaración.
Con respecto a la Ley del Impuesto sobre el Uso de la Tierra No Agrícola, el proyecto de ley complementa las regulaciones sobre la exención de impuestos para la tierra utilizada para fines educativos y de formación de las instituciones educativas, excepto en los casos que ya están exentos de impuestos o exentos de impuestos de acuerdo con las regulaciones vigentes.
El borrador también propone eximir del impuesto al uso de la tierra no agrícola a la tierra residencial dentro del límite de las minorías étnicas en las zonas de minorías étnicas y montañosas de acuerdo con las regulaciones del Gobierno.
En particular, el borrador agrega una tasa impositiva del 0,2% para terrenos abandonados, no utilizados o utilizados lentamente, sin aplicar límites. La determinación de estos tipos de terrenos se lleva a cabo de acuerdo con las regulaciones de la ley de tierras.
Además de las políticas preferenciales, el borrador modifica las regulaciones sobre la declaración, el cálculo y el pago del impuesto sobre el uso de la tierra no agrícola para que se ajusten a la organización del aparato después de la reorganización, en la que se reemplazan las frases relacionadas con la agencia tributaria a nivel de distrito con la agencia tributaria de base, y al mismo tiempo se actualizan los nombres administrativos correspondientes.
Se espera que la Ley entre en vigor a partir del 1 de enero de 2027.
Al presentar el Informe de verificación del proyecto de Ley, el Presidente del Comité Económico y Financiero, Phan Van Mai, dijo que el Comité básicamente está de acuerdo con la necesidad de investigar y promulgar políticas de incentivos fiscales para implementar el objetivo de fomentar el desarrollo para el campo de la educación y la formación.
Sin embargo, las políticas para fomentar el desarrollo de la educación deben considerarse y diseñarse cuidadosamente para garantizar la eficacia, la practicidad y lograr los objetivos establecidos para las áreas que necesitan apoyo, de acuerdo con la capacidad y las condiciones para equilibrar los recursos del presupuesto estatal.
Según el organismo de verificación, la política de exención del impuesto sobre la renta de las empresas podría reducir los ingresos presupuestarios en unos 2.200 billones de VND al año, según estimaciones del Gobierno.
Lee el original aquí
- La Asamblea Nacional debate la modificación y adición de algunos artículos de la Ley del Impuesto sobre la Renta Personal
- Vietnam da la bienvenida a la UE por sacar a Vietnam de la lista de países que no cooperan en materia fiscal
- El Gobierno propone eximir del impuesto las comidas escolares y hospitalarias